Auteur/autrice : Frédérique.B

  • Financer le maintien à domicile grâce à son patrimoine immobilier

    Financer le maintien à domicile grâce à son patrimoine immobilier

    Vieillir chez soi est le souhait de nombreuses personnes. Pourtant, l’adaptation du logement, l’assistance à domicile ou certains équipements peuvent représenter un coût important. Dans ce contexte, vendre son logement n’est pas toujours la solution la plus adaptée. Ainsi, financer le maintien à domicile grâce à son patrimoine immobilier peut permettre de préserver son cadre de vie tout en mobilisant les ressources nécessaires. Cette approche offre davantage de souplesse tout en conservant un patrimoine souvent constitué au fil de plusieurs décennies.

    En un coup d’œil

    Pourquoi privilégier le maintien à domicile ?

    Pour beaucoup de personnes, rester chez soi permet de conserver ses repères et ses habitudes. En effet, le domicile représente souvent bien plus qu’un simple logement. Ainsi, préserver cet environnement contribue au confort quotidien et au bien-être.

    Conserver son cadre de vie

    Le maintien à domicile permet de rester dans un environnement familier. De plus, il facilite la continuité des habitudes de vie et des relations de proximité. Par conséquent, cette solution est souvent privilégiée lorsqu’elle reste compatible avec la situation de la personne.

    Adapter le logement à l’évolution des besoins

    Avec le temps, certains aménagements deviennent nécessaires. Par exemple, il peut s’agir d’améliorer l’accessibilité, de sécuriser certaines pièces ou d’installer des équipements facilitant le quotidien. Ainsi, adapter son logement contribue à préserver son autonomie.

    Financer le maintien à domicile grâce à son patrimoine immobilier

    Lorsqu’un patrimoine immobilier représente une part importante de votre richesse, il est parfois possible d’en mobiliser la valeur sans vendre votre logement. En effet, certaines solutions permettent d’obtenir des liquidités tout en conservant la propriété du bien. Ainsi, financer le maintien à domicile grâce à son patrimoine immobilier peut répondre à différents besoins liés à l’avancée en âge.

    Mobiliser la valeur de son logement

    Dans certaines situations, un bien immobilier peut servir de garantie afin d’obtenir un financement. Ainsi, cette solution permet de disposer de liquidités sans devoir céder immédiatement son patrimoine immobilier.

    Financer les dépenses liées au maintien à domicile

    Les fonds obtenus peuvent notamment contribuer au financement de travaux d’adaptation, de services d’accompagnement ou d’autres dépenses destinées à favoriser le maintien à domicile. De plus, cette approche permet de conserver davantage de liberté dans le choix des solutions retenues.

    Préserver le patrimoine familial

    Vendre la résidence principale n’est pas toujours souhaité. Par conséquent, certaines familles privilégient des solutions permettant de conserver le bien tout en répondant aux besoins financiers du moment. Ainsi, le patrimoine immobilier continue de jouer son rôle dans la stratégie familiale.

    Besoin Utilisation du patrimoine Objectif recherché
    Travaux d’adaptation Mobiliser la valeur du logement Améliorer le confort et la sécurité
    Services à domicile Obtenir des liquidités Faciliter le maintien à domicile
    Préserver le logement Éviter une vente immédiate Conserver le patrimoine familial

    Les points de vigilance avant de mettre en place cette solution

    Financer le maintien à domicile grâce à son patrimoine immobilier suppose d’étudier attentivement votre situation personnelle. En effet, chaque projet présente des besoins différents. Ainsi, une analyse préalable reste indispensable.

    Évaluer les besoins réels

    Avant toute démarche, il convient d’identifier précisément les dépenses à financer. De plus, cette estimation permet de choisir une solution adaptée à votre situation et à vos objectifs.

    Préserver son équilibre financier

    Un financement doit rester compatible avec votre budget et vos ressources. Par conséquent, il demeure important de conserver une marge de sécurité afin d’anticiper les besoins futurs.

    Adopter une vision patrimoniale globale

    Le logement constitue souvent le principal actif d’une famille. Ainsi, toute décision mérite d’être intégrée dans une réflexion patrimoniale de long terme. De plus, cette approche permet d’anticiper les conséquences sur la transmission du patrimoine.

    Financer le maintien à domicile grâce à son patrimoine immobilier dans une logique de long terme

    Financer le maintien à domicile grâce à son patrimoine immobilier peut constituer une solution pertinente lorsque l’objectif est de préserver son cadre de vie sans vendre son logement. Toutefois, chaque situation mérite une analyse personnalisée. En combinant anticipation, organisation patrimoniale et financement adapté, il devient possible de répondre à des besoins immédiats tout en conservant un patrimoine construit au fil des années.

    FAQ – Financer le maintien à domicile grâce à son patrimoine immobilier

    1. Peut-on financer des travaux d’adaptation sans vendre sa maison ?

    Oui, certaines solutions permettent de mobiliser la valeur d’un bien immobilier tout en conservant sa propriété.

    2. Quels types de dépenses peuvent être concernés ?

    Les travaux d’accessibilité, les équipements adaptés ou les services favorisant le maintien à domicile peuvent notamment être financés.

    3. Pourquoi conserver son logement ?

    Le logement représente souvent un élément central du patrimoine familial ainsi qu’un cadre de vie auquel les occupants sont attachés.

    4. Quels sont les principaux points de vigilance ?

    Il convient d’évaluer les besoins financiers, les conséquences patrimoniales et la compatibilité du financement avec votre situation.

    5. Cette solution est-elle réservée aux personnes très âgées ?

    Non. Toute personne souhaitant adapter son logement afin de conserver son autonomie peut être concernée selon sa situation.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    Posséder plusieurs biens immobiliers ne signifie pas nécessairement disposer d’une trésorerie abondante. En effet, de nombreux propriétaires se retrouvent avec un patrimoine immobilier important mais peu de liquidités disponibles. Cette situation est fréquente chez les investisseurs, les retraités patrimoniaux ou encore les familles ayant privilégié l’acquisition d’actifs immobiliers au fil des années. Pourtant, des projets personnels, professionnels ou patrimoniaux peuvent nécessiter un accès rapide à des fonds. Ainsi, plusieurs solutions permettent de mobiliser la valeur de son patrimoine sans devoir vendre ses biens.

    En un coup d’œil

    Pourquoi peut-on manquer de liquidités malgré un patrimoine important ?

    Cette situation est plus courante qu’on ne l’imagine. En effet, une grande partie de la richesse d’un propriétaire peut être immobilisée dans ses biens immobiliers. Ainsi, même avec un patrimoine conséquent, il est possible de manquer de trésorerie disponible pour financer un projet ou faire face à un besoin ponctuel.

    Un patrimoine concentré dans la pierre

    De nombreux investisseurs ont privilégié l’acquisition de biens immobiliers au fil des années. Par conséquent, leur patrimoine s’est développé, mais leur épargne disponible reste parfois limitée.

    Des revenus qui ne créent pas toujours de liquidités immédiates

    Certains actifs génèrent des revenus réguliers. Cependant, ces revenus peuvent être affectés à des remboursements, à des travaux ou à la gestion courante du patrimoine. Ainsi, la trésorerie réellement disponible peut demeurer réduite.

    Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    Lorsqu’un besoin de financement apparaît, vendre un bien immobilier n’est pas toujours la meilleure option. En effet, plusieurs solutions permettent de mobiliser la valeur du patrimoine tout en conservant les actifs existants.

    Utiliser la valeur de son patrimoine immobilier

    Dans certaines situations, un bien immobilier peut servir de garantie afin d’obtenir un financement. Ainsi, cette approche permet d’accéder à des liquidités sans procéder à une vente immédiate. De plus, le propriétaire conserve la maîtrise de son patrimoine.

    Réorganiser ses actifs patrimoniaux

    Parfois, une réflexion globale sur la structure du patrimoine permet d’identifier des ressources sous-utilisées. Ainsi, certains propriétaires choisissent de réallouer leurs actifs afin d’améliorer leur flexibilité financière.

    Préserver les opportunités futures

    Conserver un bien immobilier peut présenter un intérêt patrimonial important. Par conséquent, mobiliser sa valeur plutôt que le vendre peut permettre de préserver des revenus futurs, un potentiel de valorisation ou un actif destiné à être transmis.

    Situation Solution possible Objectif recherché
    Besoin de trésorerie Mobiliser la valeur d’un bien Obtenir des liquidités
    Patrimoine peu liquide Réorganisation patrimoniale Améliorer la flexibilité financière
    Volonté de conserver ses biens Financement garanti par le patrimoine Éviter une vente

    Comment choisir la solution la plus adaptée ?

    Patrimoine immobilier important mais peu de liquidités : quelles solutions ? La réponse dépend avant tout de votre situation personnelle, de vos objectifs et de la nature de votre patrimoine. Ainsi, une analyse globale reste indispensable avant toute décision.

    Identifier précisément le besoin

    Tout d’abord, il convient de déterminer l’objectif recherché. En effet, financer un projet immobilier, aider un proche ou développer une activité professionnelle ne nécessitent pas forcément la même approche.

    Préserver l’équilibre patrimonial

    Chaque décision doit s’inscrire dans une stratégie cohérente. Par conséquent, il reste important de mesurer les conséquences d’un financement sur votre patrimoine global et sur vos projets futurs.

    Conserver une vision à long terme

    Le patrimoine immobilier se construit généralement sur plusieurs années. Ainsi, les solutions retenues doivent contribuer à renforcer votre stratégie patrimoniale plutôt qu’à répondre uniquement à un besoin immédiat.

    Patrimoine immobilier important mais peu de liquidités : quelles solutions pour retrouver de la souplesse ?

    Disposer d’un patrimoine immobilier conséquent tout en manquant de liquidités n’est pas une situation exceptionnelle. Cependant, il existe plusieurs moyens de mobiliser la valeur de ses actifs sans vendre son patrimoine. Ainsi, une stratégie adaptée peut permettre de financer de nouveaux projets, de préserver les biens existants et de retrouver davantage de flexibilité financière. Plus largement, l’objectif consiste à faire travailler le patrimoine au service de vos besoins tout en conservant une vision patrimoniale durable.

    FAQ – Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    1. Peut-on manquer de liquidités malgré un patrimoine immobilier important ?

    Oui. Une grande partie de la valeur patrimoniale peut être immobilisée dans des biens immobiliers difficilement mobilisables rapidement.

    2. Faut-il forcément vendre un bien pour obtenir des liquidités ?

    Non. Certaines solutions permettent de mobiliser la valeur d’un patrimoine immobilier tout en conservant les biens existants.

    3. Pourquoi conserver ses biens immobiliers ?

    Ils peuvent générer des revenus, conserver un potentiel de valorisation ou s’inscrire dans une stratégie de transmission patrimoniale.

    4. Quels profils sont concernés par cette situation ?

    Les investisseurs immobiliers, les retraités patrimoniaux ou les propriétaires de plusieurs biens peuvent être concernés.

    5. Quel est le principal point de vigilance ?

    Il reste essentiel d’intégrer toute solution de financement dans une réflexion patrimoniale globale et durable.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Investisseur immobilier : comment réutiliser la valeur créée par vos biens ?

    Investisseur immobilier : comment réutiliser la valeur créée par vos biens ?

    Développer un patrimoine immobilier ne consiste pas uniquement à acquérir de nouveaux biens. En effet, au fil des années, vos actifs peuvent prendre de la valeur grâce au remboursement des financements, à l’évolution du marché ou aux travaux réalisés. Pourtant, cette valeur reste souvent immobilisée dans la pierre. Ainsi, de nombreux investisseurs cherchent à comprendre comment réutiliser la valeur créée par leurs biens afin de financer de nouveaux projets sans vendre leur patrimoine existant.

    En un coup d’œil

    D’où vient la valeur créée par un bien immobilier ?

    Au fil du temps, un bien immobilier peut générer de la valeur de différentes manières. Ainsi, cette création de valeur ne repose pas uniquement sur une éventuelle hausse du marché immobilier.

    Le remboursement progressif du financement

    Chaque échéance remboursée contribue généralement à augmenter votre part de propriété dans le bien. Par conséquent, votre patrimoine net évolue progressivement au fil des années.

    La valorisation du bien

    L’environnement du bien, les améliorations réalisées ou l’évolution du marché peuvent également accroître sa valeur. De plus, certains travaux permettent d’améliorer durablement l’attractivité du patrimoine détenu.

    Les revenus générés

    Lorsqu’un bien produit des revenus locatifs, ceux-ci participent également à la construction de votre patrimoine. Ainsi, chaque actif peut devenir un moteur de développement à long terme.

    Investisseur immobilier : comment réutiliser la valeur créée par vos biens ?

    Une fois cette valeur constituée, certains investisseurs cherchent à la mobiliser afin de financer de nouveaux projets. En effet, conserver un patrimoine performant ne signifie pas nécessairement laisser toute la valeur immobilisée dans les actifs existants.

    Mobiliser un patrimoine déjà constitué

    Dans certaines situations, un bien immobilier peut servir de garantie afin d’obtenir un financement. Ainsi, l’investisseur peut accéder à des liquidités tout en conservant la propriété de ses actifs.

    Financer de nouvelles acquisitions

    Les fonds obtenus peuvent notamment servir à saisir de nouvelles opportunités immobilières. Par ailleurs, cette approche permet parfois d’accélérer le développement d’un portefeuille immobilier sans vendre les biens déjà détenus.

    Diversifier son patrimoine

    Certains investisseurs choisissent également d’utiliser cette valeur afin de financer d’autres projets. Ainsi, ils peuvent répartir davantage leurs actifs et construire une stratégie patrimoniale plus équilibrée.

    Valeur créée Utilisation possible Objectif recherché
    Capital accumulé dans le bien Mobilisation de liquidités Financer un nouveau projet
    Valorisation du patrimoine Développement d’investissements Accélérer la croissance patrimoniale
    Revenus générés Réinvestissement Diversifier ses actifs

    Les précautions à prendre avant de réinvestir

    Investisseur immobilier : comment réutiliser la valeur créée par vos biens ? Cette réflexion doit s’inscrire dans une stratégie patrimoniale cohérente. En effet, chaque nouveau projet doit être analysé avec rigueur.

    Préserver sa capacité financière

    Avant toute démarche, il reste essentiel d’évaluer vos revenus, vos charges et vos engagements existants. Ainsi, vous vérifiez que le nouveau financement reste compatible avec votre situation.

    Conserver une marge de sécurité

    Les imprévus font partie de la vie d’un investisseur. Par conséquent, il demeure préférable de conserver une réserve financière suffisante afin d’absorber les éventuelles difficultés.

    Garder une vision long terme

    Le développement d’un patrimoine immobilier repose souvent sur la durée. Ainsi, chaque décision doit contribuer à renforcer la cohérence globale de votre stratégie patrimoniale plutôt qu’à rechercher un résultat immédiat.

    Investisseur immobilier : comment réutiliser la valeur créée par vos biens dans une logique de croissance ?

    La valeur accumulée dans un patrimoine immobilier peut constituer un levier puissant pour développer de nouveaux projets. Toutefois, cette démarche nécessite une analyse rigoureuse et une vision d’ensemble. En mobilisant intelligemment la valeur créée par vos biens, vous pouvez renforcer votre stratégie patrimoniale tout en conservant les actifs déjà constitués. Ainsi, votre patrimoine devient progressivement un outil capable de soutenir sa propre croissance.

    FAQ – Investisseur immobilier : comment réutiliser la valeur créée par vos biens ?

    1. Que signifie la valeur créée par un bien immobilier ?

    Elle correspond notamment au capital accumulé, à la valorisation du bien et aux revenus générés au fil du temps.

    2. Faut-il vendre un bien pour utiliser cette valeur ?

    Non. Certaines solutions permettent de mobiliser la valeur d’un bien immobilier sans le vendre.

    3. Pourquoi réutiliser la valeur créée ?

    Cette approche peut permettre de financer de nouveaux projets et d’accélérer le développement du patrimoine.

    4. Quels sont les principaux points de vigilance ?

    Il convient notamment d’évaluer sa capacité financière, ses objectifs et les risques associés à tout nouveau projet.

    5. Cette stratégie concerne-t-elle uniquement les investisseurs expérimentés ?

    Non. Tout propriétaire disposant d’un patrimoine immobilier peut s’interroger sur les solutions permettant de valoriser davantage ses actifs.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Comment aider financièrement ses enfants tout en conservant son patrimoine immobilier ?

    Comment aider financièrement ses enfants tout en conservant son patrimoine immobilier ?

    De nombreux parents souhaitent soutenir financièrement leurs enfants à différentes étapes de leur vie. Achat d’une résidence principale, création d’entreprise, études ou investissement immobilier peuvent nécessiter des moyens importants. Pourtant, vendre un bien immobilier n’est pas toujours la solution la plus pertinente. Ainsi, plusieurs stratégies permettent d’aider ses enfants tout en conservant son patrimoine immobilier. Cette approche permet de transmettre un soutien financier sans renoncer à des actifs parfois construits sur plusieurs décennies.

    En un coup d’œil

    Pourquoi préserver son patrimoine immobilier ?

    Un bien immobilier représente souvent une part importante du patrimoine familial. En effet, il peut générer des revenus, prendre de la valeur avec le temps ou constituer un élément essentiel de la transmission future. Ainsi, de nombreux parents souhaitent conserver leurs biens tout en apportant un soutien financier à leurs enfants.

    Préparer l’avenir

    Conserver son patrimoine immobilier permet souvent de préserver des options pour les années à venir. De plus, cette approche offre davantage de souplesse face aux évolutions familiales ou patrimoniales.

    Éviter une vente précipitée

    La vente d’un bien immobilier peut parfois intervenir dans un contexte défavorable. Par conséquent, certains propriétaires préfèrent rechercher des solutions permettant de conserver leurs actifs tout en répondant aux besoins de leurs proches.

    Comment aider financièrement ses enfants tout en conservant son patrimoine immobilier ?

    Aider ses enfants financièrement ne signifie pas nécessairement vendre une maison, un appartement ou un investissement locatif. En effet, certaines stratégies permettent de mobiliser la valeur d’un patrimoine immobilier tout en conservant sa propriété.

    Utiliser la valeur de son patrimoine

    Dans certaines situations, un bien immobilier peut servir de garantie afin d’obtenir un financement. Ainsi, cette solution permet de dégager des liquidités destinées à accompagner un projet familial sans céder le bien concerné.

    Soutenir différents projets de vie

    Les besoins des enfants peuvent varier selon leur situation. Par exemple, certains souhaitent financer un achat immobilier tandis que d’autres envisagent une création d’entreprise ou un projet professionnel. Ainsi, disposer de liquidités peut permettre d’apporter une aide adaptée à chaque situation.

    Préserver l’équilibre patrimonial

    Conserver son patrimoine immobilier permet souvent de maintenir une organisation patrimoniale cohérente. Par ailleurs, cette approche peut éviter de réduire excessivement les actifs transmis aux générations futures.

    Objectif familial Besoin financier Approche patrimoniale
    Achat immobilier Apport ou financement Conserver les biens existants
    Création d’entreprise Capital de départ Mobiliser la valeur du patrimoine
    Projet personnel Aide financière Préserver la transmission future

    Les points de vigilance avant de mettre en place une stratégie d’aide familiale

    Comment aider financièrement ses enfants tout en conservant son patrimoine immobilier ? La réponse dépend avant tout de votre situation patrimoniale, de vos objectifs et de vos ressources. Ainsi, plusieurs éléments méritent une attention particulière.

    Préserver sa propre sécurité financière

    Avant d’aider un proche, il reste essentiel de conserver un équilibre financier personnel. En effet, votre patrimoine doit continuer à répondre à vos besoins futurs. Ainsi, il convient d’anticiper les dépenses à venir avant toute décision.

    Maintenir une vision familiale globale

    Une aide apportée à un enfant peut avoir des conséquences sur l’organisation patrimoniale de l’ensemble de la famille. Par conséquent, il est souvent préférable d’intégrer cette réflexion dans une stratégie de transmission plus large.

    Adapter la solution au projet concerné

    Chaque situation familiale est différente. Ainsi, le montant nécessaire, les objectifs poursuivis et les conséquences patrimoniales doivent être étudiés avec attention avant de mettre en place un financement.

    Comment aider financièrement ses enfants tout en conservant son patrimoine immobilier sur le long terme ?

    Aider financièrement ses enfants tout en conservant son patrimoine immobilier est un objectif partagé par de nombreuses familles. Toutefois, cette démarche nécessite une réflexion approfondie afin de préserver l’équilibre entre soutien familial et protection du patrimoine. En combinant anticipation, organisation patrimoniale et vision à long terme, il devient possible d’accompagner ses proches sans renoncer aux actifs construits au fil des années.

    FAQ – Comment aider financièrement ses enfants tout en conservant son patrimoine immobilier ?

    1. Peut-on aider ses enfants sans vendre un bien immobilier ?

    Oui, certaines solutions permettent de mobiliser la valeur d’un patrimoine immobilier sans céder les biens concernés.

    2. Quels projets peuvent être financés ?

    Une aide financière peut soutenir un achat immobilier, une création d’entreprise, des études ou un projet personnel.

    3. Pourquoi conserver son patrimoine immobilier ?

    Le patrimoine immobilier peut contribuer à la stabilité financière, à la génération de revenus et à la transmission future.

    4. Quels sont les principaux points de vigilance ?

    Il convient notamment de préserver sa propre sécurité financière et d’évaluer les conséquences patrimoniales de l’opération.

    5. Cette stratégie concerne-t-elle uniquement les familles aisées ?

    Non, toute personne disposant d’un patrimoine immobilier peut s’interroger sur les solutions permettant d’aider ses proches tout en conservant ses actifs.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Peut-on utiliser un prêt hypothécaire pour financer une donation-partage ?

    Peut-on utiliser un prêt hypothécaire pour financer une donation-partage ?

    La transmission du patrimoine constitue souvent une étape importante dans la vie d’une famille. Pourtant, organiser une donation-partage peut nécessiter des liquidités lorsque les biens transmis ne permettent pas un partage équilibré entre les bénéficiaires. Dans ce contexte, certains propriétaires s’interrogent sur les solutions de financement disponibles. Ainsi, peut-on utiliser un prêt hypothécaire pour financer une donation-partage ? Dans certaines situations, cette approche peut permettre de préserver le patrimoine immobilier tout en facilitant la transmission.

    En un coup d’œil

    Comprendre le principe de la donation-partage

    La donation-partage permet d’organiser la transmission de tout ou partie d’un patrimoine de son vivant. Ainsi, elle offre la possibilité de répartir des biens entre plusieurs bénéficiaires selon une répartition définie à l’avance.

    Anticiper la transmission du patrimoine

    De nombreuses familles souhaitent préparer leur succession afin d’éviter certaines difficultés futures. En effet, anticiper la transmission permet souvent d’apporter davantage de visibilité à chacun. De plus, cette démarche facilite parfois la gestion du patrimoine familial sur le long terme.

    Rééquilibrer les situations entre bénéficiaires

    Tous les actifs transmis ne présentent pas nécessairement la même valeur. Par conséquent, des compensations financières peuvent parfois être nécessaires afin d’assurer un partage plus équilibré entre les héritiers ou les donataires.

    Peut-on utiliser un prêt hypothécaire pour financer une donation-partage ?

    Dans certaines situations, un prêt hypothécaire peut permettre de dégager des liquidités destinées à accompagner une donation-partage. En effet, cette solution consiste à utiliser un bien immobilier comme garantie afin d’obtenir un financement sans devoir vendre immédiatement le patrimoine concerné.

    Préserver les biens immobiliers familiaux

    Certaines familles souhaitent conserver un immeuble, une résidence principale ou un bien locatif au sein du patrimoine familial. Ainsi, le financement hypothécaire peut parfois éviter une vente destinée uniquement à générer des liquidités.

    Faciliter l’équilibre entre les bénéficiaires

    Lorsqu’un héritier reçoit un bien immobilier spécifique, une compensation financière peut parfois être envisagée pour les autres bénéficiaires. Dans ce contexte, disposer de liquidités peut contribuer à simplifier l’organisation de la transmission.

    Conserver une stratégie patrimoniale cohérente

    La vente d’un actif immobilier n’est pas toujours souhaitable. Par ailleurs, certains propriétaires préfèrent conserver leur patrimoine tout en préparant sa transmission. Ainsi, le prêt hypothécaire peut constituer un outil complémentaire dans certaines stratégies patrimoniales.

    Situation patrimoniale Objectif Solution envisagée
    Bien immobilier conservé Éviter une vente Mobiliser la valeur du bien
    Donation-partage Créer des liquidités Financement hypothécaire
    Transmission familiale Préserver le patrimoine Organisation patrimoniale adaptée

    Les précautions à prendre avant de mettre en place cette stratégie

    Peut-on utiliser un prêt hypothécaire pour financer une donation-partage ? La réponse dépend avant tout de votre situation patrimoniale et de vos objectifs familiaux. Ainsi, plusieurs éléments méritent une attention particulière.

    Évaluer les besoins financiers réels

    Avant toute démarche, il reste essentiel de déterminer précisément les montants nécessaires à l’opération. De plus, cette analyse permet de vérifier la cohérence du financement envisagé.

    Mesurer l’impact sur le patrimoine

    Chaque décision patrimoniale produit des effets à long terme. Par conséquent, il reste important d’intégrer le financement dans une réflexion globale sur l’organisation du patrimoine familial.

    Anticiper les conséquences futures

    Une donation-partage engage souvent plusieurs générations. Ainsi, il demeure préférable d’étudier l’ensemble des implications patrimoniales avant de mettre en place une solution de financement.

    Peut-on utiliser un prêt hypothécaire pour financer une donation-partage dans une logique patrimoniale ?

    Dans certaines situations, un prêt hypothécaire peut permettre d’accompagner une donation-partage tout en conservant des biens immobiliers au sein du patrimoine familial. Toutefois, cette stratégie nécessite une analyse approfondie de la situation familiale, des objectifs de transmission et des conséquences financières de l’opération. Ainsi, lorsqu’elle s’inscrit dans une réflexion globale, cette solution peut contribuer à faciliter une transmission organisée et équilibrée.

    FAQ – Peut-on utiliser un prêt hypothécaire pour financer une donation-partage ?

    1. Une donation-partage nécessite-t-elle toujours des liquidités ?

    Non. Cependant, certaines situations peuvent nécessiter des compensations financières afin d’équilibrer la répartition entre les bénéficiaires.

    2. Pourquoi utiliser un prêt hypothécaire dans ce contexte ?

    Cette solution peut permettre de mobiliser la valeur d’un bien immobilier sans devoir le vendre immédiatement.

    3. Peut-on conserver la maison familiale ?

    Dans certaines situations, le financement hypothécaire peut permettre de préserver un bien immobilier tout en organisant la transmission.

    4. Quels sont les principaux points de vigilance ?

    Il convient notamment d’évaluer les besoins financiers, les conséquences patrimoniales et la cohérence globale du projet.

    5. Cette solution concerne-t-elle uniquement les successions ?

    Non. Elle peut également s’intégrer dans une démarche plus large d’organisation et de transmission patrimoniale de son vivant.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Pourquoi emprunter par hypothèque en 2026 alors qu’on dispose déjà des liquidités ?

    Pourquoi emprunter par hypothèque en 2026 alors qu’on dispose déjà des liquidités ?

    Disposer de liquidités importantes pourrait laisser penser qu’un financement n’est pas nécessaire. Pourtant, certains propriétaires et investisseurs choisissent malgré tout un prêt hypothécaire. Cette démarche peut sembler contre-intuitive au premier abord. Cependant, elle répond souvent à une logique patrimoniale précise. En effet, plutôt que d’immobiliser une part importante de leur capital, certains préfèrent conserver leurs liquidités afin de préserver leur flexibilité financière. C’est précisément là qu’intervient la notion de différentiel de rendement.

    En un coup d’œil

    Comprendre le différentiel de rendement

    Le différentiel de rendement correspond à l’écart entre le coût d’un financement et les opportunités que permet de conserver son capital disponible. Ainsi, la question ne consiste pas uniquement à comparer un crédit à un achat comptant. Il s’agit également d’évaluer ce que votre capital pourrait continuer à financer ou à soutenir ailleurs.

    Une approche patrimoniale avant tout

    Un patrimoine se compose souvent de plusieurs actifs. Immobilier, placements financiers, trésorerie disponible ou encore investissements professionnels peuvent coexister. Dès lors, immobiliser une somme importante dans un seul projet n’est pas toujours la stratégie retenue. Au contraire, certains investisseurs privilégient une répartition plus équilibrée de leurs ressources.

    Préserver sa capacité d’action

    Conserver des liquidités permet de réagir plus facilement à une opportunité ou à un imprévu. De plus, cette approche évite parfois de concentrer une part excessive de son patrimoine sur un seul actif. Ainsi, le prêt hypothécaire peut devenir un outil de gestion patrimoniale et non uniquement un moyen de financement.

    Pourquoi conserver son cash plutôt que payer comptant

    Lorsqu’une personne dispose déjà du capital nécessaire, le paiement comptant semble souvent être la solution la plus simple. Pourtant, certains patrimoines importants fonctionnent selon une logique différente. En effet, préserver sa liquidité peut offrir plusieurs avantages.

    Maintenir une réserve de sécurité

    Tout d’abord, conserver du cash permet de faire face à des dépenses imprévues. Par ailleurs, cette réserve peut également servir à financer d’autres projets sans devoir vendre des actifs dans l’urgence.

    Saisir de nouvelles opportunités

    Les opportunités patrimoniales apparaissent parfois rapidement. Ainsi, disposer de liquidités immédiatement mobilisables peut constituer un avantage important. De plus, cette souplesse permet d’adapter sa stratégie au fil du temps.

    Diversifier son patrimoine

    Plutôt que d’affecter l’intégralité de son capital à un seul projet, certains investisseurs préfèrent répartir leurs ressources. Par conséquent, ils conservent davantage de flexibilité tout en limitant les risques liés à une concentration excessive.

    Utilisation du capital Conséquence principale
    Achat comptant Liquidité fortement réduite
    Financement hypothécaire Liquidités conservées
    Réserve de trésorerie maintenue Plus grande flexibilité financière
    Capital disponible pour d’autres projets Diversification potentielle du patrimoine

    Dans quels cas cette stratégie peut-elle être pertinente ?

    Cette approche ne concerne pas uniquement les investisseurs professionnels. En effet, plusieurs profils peuvent être concernés selon leurs objectifs patrimoniaux.

    Les investisseurs immobiliers

    Un investisseur peut souhaiter conserver ses liquidités afin de financer d’autres acquisitions. Ainsi, il préserve sa capacité à saisir de nouvelles opportunités.

    Les chefs d’entreprise

    La trésorerie constitue souvent un élément stratégique pour une activité professionnelle. Par conséquent, conserver du capital disponible peut représenter un choix de gestion pertinent.

    Les retraités patrimoniaux

    Certains retraités disposent d’un patrimoine immobilier important mais préfèrent conserver leurs placements ou leur épargne disponible. Ainsi, le financement hypothécaire peut répondre à un besoin de souplesse patrimoniale.

    Les détenteurs d’actifs financiers

    Enfin, certaines personnes souhaitent éviter de désinvestir une partie de leurs actifs financiers. Dans ce contexte, conserver leur allocation patrimoniale peut constituer un objectif prioritaire.

    Pourquoi emprunter par hypothèque en 2026 alors qu’on dispose déjà des liquidités ?

    La question ne se résume pas uniquement au coût d’un crédit ou à la capacité de payer comptant. En réalité, elle concerne l’organisation globale du patrimoine. Ainsi, certains propriétaires choisissent de conserver leurs liquidités afin de préserver leur flexibilité financière, maintenir une réserve de sécurité ou préparer de futurs projets. Dans cette logique, le prêt hypothécaire devient un véritable outil de gestion patrimoniale. Il permet non seulement de financer un projet, mais également de conserver une marge de manœuvre précieuse pour l’avenir.

    FAQ – Pourquoi emprunter par hypothèque en 2026 alors qu’on dispose déjà des liquidités ?

    1. Pourquoi emprunter alors que l’on possède déjà le capital nécessaire ?

    Certaines personnes préfèrent conserver leurs liquidités afin de préserver leur flexibilité financière et leurs capacités d’investissement futures.

    2. Qu’est-ce que le différentiel de rendement ?

    Il s’agit d’une réflexion patrimoniale consistant à comparer le coût d’un financement avec les opportunités offertes par la conservation du capital disponible.

    3. Cette stratégie concerne-t-elle uniquement les investisseurs ?

    Non. Des chefs d’entreprise, des retraités ou des propriétaires disposant d’un patrimoine important peuvent également être concernés.

    4. Pourquoi conserver une réserve de trésorerie ?

    Une réserve de liquidités permet de faire face aux imprévus et de saisir plus facilement de nouvelles opportunités patrimoniales.

    5. Le prêt hypothécaire est-il uniquement un outil de financement ?

    Non. Dans certains cas, il s’inscrit dans une stratégie globale de gestion et d’optimisation patrimoniale.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire

    Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire

    Certains projets patrimoniaux dépassent le cadre de l’immobilier classique. En effet, l’achat d’une voiture de collection ou d’une œuvre d’art majeure peut représenter à la fois une passion, un investissement et une stratégie de diversification patrimoniale. Pourtant, mobiliser une trésorerie importante pour ce type d’acquisition n’est pas toujours souhaitable. Ainsi, certains propriétaires choisissent d’utiliser un prêt hypothécaire afin de financer ce type de projet tout en conservant leurs actifs immobiliers existants.

    En un coup d’œil

    Pourquoi financer des actifs patrimoniaux atypiques ?

    Les actifs patrimoniaux ne se limitent pas uniquement à l’immobilier. En effet, certaines voitures de collection ou certaines œuvres d’art attirent des passionnés mais également des investisseurs souhaitant diversifier leur patrimoine.

    Diversifier son patrimoine

    La diversification patrimoniale permet souvent de répartir les risques entre plusieurs types d’actifs. Ainsi, certains investisseurs choisissent d’intégrer des biens de collection ou des œuvres artistiques dans leur stratégie globale.

    Conserver sa trésorerie disponible

    Mobiliser une somme importante pour un achat patrimonial peut réduire fortement votre liquidité disponible. Par conséquent, certains propriétaires préfèrent utiliser un financement afin de préserver davantage de flexibilité financière.

    Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire

    Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire repose sur une logique patrimoniale précise. En effet, certains financements permettent de mobiliser la valeur d’un bien immobilier afin de financer des acquisitions importantes sans vendre son patrimoine existant.

    Utiliser un bien immobilier comme garantie

    Dans certains montages, un propriétaire peut utiliser un bien immobilier comme garantie afin d’obtenir des liquidités. Ainsi, cette solution permet de financer un projet patrimonial tout en conservant ses actifs immobiliers.

    Financer des acquisitions passion

    Une voiture de collection ou une œuvre d’art peut représenter un projet personnel autant qu’un actif patrimonial. Par exemple, certains passionnés recherchent des biens rares afin de constituer une collection ou transmettre un patrimoine spécifique.

    Préserver son organisation patrimoniale

    Utiliser un financement hypothécaire permet parfois d’éviter la vente précipitée d’actifs immobiliers ou financiers. Ainsi, cette approche peut offrir davantage de souplesse dans la gestion globale du patrimoine.

    Projet patrimonial Utilisation du financement Objectif recherché
    Voiture de collection Mobiliser la valeur d’un bien immobilier Préserver sa trésorerie
    Œuvre d’art majeure Financer une acquisition patrimoniale Diversifier ses actifs
    Projet de collection Utiliser un prêt hypothécaire Conserver le patrimoine immobilier

    Les précautions à prendre avant de financer ce type d’acquisition

    Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire nécessite une réflexion approfondie. En effet, ce type de projet engage à la fois votre situation financière et votre stratégie patrimoniale.

    Évaluer la cohérence du projet

    Avant toute démarche, il reste important de vérifier que l’acquisition correspond réellement à vos objectifs patrimoniaux et financiers. Ainsi, vous évitez un investissement réalisé uniquement sur un coup de cœur.

    Préserver son équilibre financier

    Un financement hypothécaire doit rester compatible avec vos revenus et votre capacité de remboursement. Par conséquent, il reste essentiel de conserver une marge de sécurité financière.

    Conserver une vision long terme

    Les actifs de collection peuvent évoluer différemment selon les marchés et les périodes. Ainsi, une stratégie patrimoniale cohérente repose généralement sur une vision durable plutôt que sur une logique spéculative de court terme.

    Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire avec une stratégie cohérente

    Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire peut permettre de concrétiser un projet patrimonial ambitieux tout en conservant ses actifs immobiliers existants. Toutefois, cette stratégie demande une analyse sérieuse et une vision long terme. En combinant financement adapté, diversification patrimoniale et prudence financière, vous pouvez structurer un patrimoine plus équilibré et davantage personnalisé.

    FAQ – Acheter une voiture de collection ou une œuvre d’art majeure via un prêt hypothécaire

    1. Peut-on utiliser un prêt hypothécaire pour financer un actif de collection ?

    Selon la situation patrimoniale et le projet, certains financements hypothécaires peuvent permettre de financer ce type d’acquisition.

    2. Pourquoi utiliser un financement plutôt que sa trésorerie ?

    Cette approche peut permettre de préserver davantage de liquidités et maintenir une organisation patrimoniale plus flexible.

    3. Une voiture de collection peut-elle être considérée comme un actif patrimonial ?

    Oui, certains véhicules rares ou anciens peuvent s’intégrer dans une logique de diversification patrimoniale.

    4. Quels sont les principaux points de vigilance ?

    Il reste important d’évaluer la cohérence du projet, le coût global et votre capacité de remboursement.

    5. Cette stratégie concerne-t-elle uniquement les investisseurs ?

    Non, certains particuliers utilisent également leur patrimoine immobilier afin de financer des projets passion ou des acquisitions patrimoniales.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Sortir d’une indivision conflictuelle : utiliser l’hypothèque pour racheter les parts de ses cohéritiers

    Sortir d’une indivision conflictuelle : utiliser l’hypothèque pour racheter les parts de ses cohéritiers

    Une indivision successorale peut parfois devenir difficile à gérer lorsque les héritiers ne partagent plus les mêmes objectifs. En effet, certains souhaitent conserver le bien tandis que d’autres préfèrent vendre rapidement leur part. Ainsi, sortir d’une indivision conflictuelle peut nécessiter une solution permettant de rééquilibrer la situation sans vendre immédiatement le patrimoine immobilier. Dans certains cas, le levier hypothécaire peut permettre de financer le rachat des parts des cohéritiers tout en conservant le bien concerné.

    En un coup d’œil

    Pourquoi une indivision peut devenir conflictuelle ?

    L’indivision apparaît souvent après une succession ou un héritage immobilier. Pourtant, cette situation peut rapidement créer des désaccords entre les différents héritiers. En effet, chacun possède ses propres objectifs patrimoniaux, financiers ou personnels.

    Des intérêts différents entre cohéritiers

    Certains héritiers souhaitent conserver le bien immobilier tandis que d’autres préfèrent vendre rapidement leur part. Par conséquent, les décisions liées au patrimoine deviennent parfois difficiles à prendre collectivement.

    Une gestion complexe du bien immobilier

    La gestion d’un bien détenu en indivision demande souvent un accord entre plusieurs personnes. Ainsi, les travaux, les dépenses ou l’occupation du bien peuvent devenir des sujets de tension au sein de la famille.

    Sortir d’une indivision conflictuelle : utiliser l’hypothèque pour racheter les parts de ses cohéritiers

    Sortir d’une indivision conflictuelle : utiliser l’hypothèque pour racheter les parts de ses cohéritiers repose sur une logique patrimoniale simple. En effet, certains financements permettent de mobiliser la valeur d’un bien immobilier afin de financer le rachat des parts détenues par les autres héritiers.

    Conserver le bien immobilier familial

    Dans certains cas, un héritier souhaite conserver le bien pour des raisons familiales, patrimoniales ou personnelles. Ainsi, le financement hypothécaire peut permettre de racheter les parts des autres cohéritiers sans vendre immédiatement le bien.

    Obtenir des liquidités pour indemniser les autres héritiers

    Le rachat des parts nécessite généralement le versement d’une compensation financière aux autres indivisaires. Par conséquent, certains montages hypothécaires permettent d’obtenir les liquidités nécessaires afin de débloquer la situation.

    Retrouver une gestion plus simple

    Une fois l’indivision terminée, le propriétaire unique retrouve davantage de liberté dans la gestion du bien immobilier. Ainsi, il devient plus simple de réaliser des travaux, louer le bien ou organiser une stratégie patrimoniale cohérente.

    Situation Solution envisagée Objectif recherché
    Indivision conflictuelle Financement hypothécaire Débloquer la situation
    Rachat des parts Mobiliser la valeur du bien Indemniser les cohéritiers
    Conservation du patrimoine Sortir de l’indivision Préserver le bien familial

    Les précautions à prendre avant de financer un rachat de soulte

    Sortir d’une indivision conflictuelle grâce à un financement hypothécaire nécessite une réflexion approfondie. En effet, cette solution engage votre situation financière et votre patrimoine immobilier.

    Évaluer précisément la valeur du bien

    Avant toute démarche, il reste essentiel d’obtenir une estimation cohérente du bien immobilier concerné. Ainsi, le montant du rachat des parts peut être déterminé plus sereinement.

    Analyser sa capacité financière

    Le rachat des parts des cohéritiers ou rachat de soulte représente souvent un engagement financier important. Par conséquent, il reste indispensable d’évaluer votre capacité de remboursement avant de vous engager.

    Préserver une stratégie patrimoniale équilibrée

    Conserver un bien immobilier doit rester cohérent avec vos objectifs financiers et patrimoniaux. Ainsi, il reste préférable d’intégrer ce type d’opération dans une réflexion globale à long terme.

    Sortir d’une indivision conflictuelle : préserver le patrimoine grâce au levier hypothécaire

    Sortir d’une indivision conflictuelle : utiliser l’hypothèque pour racheter les parts de ses cohéritiers peut permettre de conserver un bien immobilier familial tout en débloquant une situation complexe. Toutefois, cette stratégie demande une analyse financière et patrimoniale sérieuse. En préparant correctement le financement et les modalités du rachat, il devient possible de retrouver une gestion plus simple du patrimoine tout en préservant un actif immobilier important.

    FAQ – Sortir d’une indivision conflictuelle : utiliser l’hypothèque pour racheter les parts de ses cohéritiers

    1. Pourquoi une indivision peut-elle devenir conflictuelle ?

    Les héritiers peuvent avoir des objectifs différents concernant la conservation, la gestion ou la vente du bien immobilier.

    2. Peut-on racheter les parts des autres héritiers ?

    Oui, certains financements permettent de mobiliser la valeur du bien afin d’indemniser les autres cohéritiers.

    3. Pourquoi utiliser un financement hypothécaire ?

    Cette solution peut permettre de conserver le bien immobilier tout en obtenant les liquidités nécessaires au rachat des parts.

    4. Quels sont les points de vigilance ?

    Il reste important d’évaluer la valeur du bien, la capacité de remboursement et l’impact patrimonial de l’opération.

    5. Quels avantages apporte la sortie d’indivision ?

    La sortie d’indivision permet généralement de simplifier la gestion du bien immobilier et de retrouver davantage de liberté décisionnelle.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : le levier hypothécaire

    Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : le levier hypothécaire

    L’entrée en EHPAD d’un parent représente souvent une étape délicate sur le plan humain et financier. Pourtant, vendre rapidement la maison familiale n’est pas toujours la solution la plus adaptée. En effet, certains propriétaires souhaitent préserver le patrimoine immobilier tout en trouvant une solution pour financer les frais liés à l’hébergement. Ainsi, le levier hypothécaire peut permettre de mobiliser la valeur d’un bien immobilier sans devoir le céder immédiatement.

    En un coup d’œil

    Pourquoi éviter la vente immédiate de la maison familiale ?

    La maison familiale représente souvent bien plus qu’un simple bien immobilier. En effet, elle possède une valeur patrimoniale, affective et parfois successorale importante. Ainsi, certaines familles préfèrent conserver ce patrimoine plutôt que vendre dans l’urgence.

    Préserver un patrimoine familial

    Un bien immobilier peut continuer à prendre de la valeur ou rester au cœur d’une stratégie patrimoniale familiale. Par conséquent, conserver la maison peut permettre de préserver davantage de flexibilité pour l’avenir.

    Éviter une vente précipitée

    L’entrée en EHPAD intervient parfois dans un contexte émotionnel difficile. Ainsi, vendre rapidement un bien immobilier peut conduire à des décisions prises dans l’urgence. De plus, le marché immobilier n’offre pas toujours les meilleures conditions au moment souhaité.

    Comment le levier hypothécaire peut financer une entrée en EHPAD ?

    Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : le levier hypothécaire repose sur une logique simple. En effet, certains financements permettent de mobiliser la valeur d’un bien immobilier afin d’obtenir des liquidités tout en conservant le patrimoine.

    Mobiliser la valeur du bien immobilier

    Dans certains montages, le bien immobilier sert de garantie afin d’obtenir un financement. Ainsi, cette solution permet de dégager de la trésorerie sans devoir vendre immédiatement la maison familiale.

    Conserver davantage de temps et de souplesse

    Le levier hypothécaire peut également permettre aux familles de prendre leurs décisions avec davantage de recul. Par conséquent, elles évitent parfois une vente réalisée dans des conditions peu favorables.

    Maintenir une stratégie patrimoniale cohérente

    Conserver le bien immobilier peut offrir plusieurs avantages selon la situation familiale. Par exemple, certaines familles souhaitent préserver un actif transmissible ou maintenir un patrimoine locatif. Ainsi, le financement hypothécaire peut s’intégrer dans une réflexion patrimoniale plus globale.

    Situation Solution envisagée Objectif recherché
    Entrée en EHPAD Mobiliser la valeur du bien Obtenir de la trésorerie rapidement
    Maison familiale conservée Éviter une vente immédiate Préserver le patrimoine
    Organisation patrimoniale Financement hypothécaire Garder davantage de flexibilité

    Les précautions à prendre avant de s’engager

    Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : le levier hypothécaire nécessite une réflexion approfondie. En effet, cette solution engage le patrimoine immobilier familial.

    Évaluer les besoins financiers réels

    Avant toute démarche, il reste important d’estimer précisément les dépenses liées à l’hébergement et à l’accompagnement du parent concerné. Ainsi, vous adaptez le financement aux besoins réels.

    Préserver l’équilibre patrimonial

    Le patrimoine immobilier représente souvent un actif important pour la famille. Par conséquent, il reste essentiel d’évaluer l’impact du financement sur l’organisation patrimoniale globale.

    Conserver une vision long terme

    Chaque situation familiale possède ses spécificités. Ainsi, il reste préférable d’intégrer ce type de financement dans une réflexion durable prenant en compte les besoins futurs, les héritiers et l’évolution de la situation patrimoniale.

    Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : une solution à étudier avec méthode

    Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : le levier hypothécaire peut offrir davantage de souplesse aux familles souhaitant préserver leur patrimoine immobilier. Toutefois, chaque situation mérite une analyse approfondie. En combinant réflexion patrimoniale, anticipation financière et vision long terme, il devient possible d’accompagner un proche tout en conservant davantage de stabilité familiale et patrimoniale.

    FAQ – Financer l’entrée en EHPAD d’un parent sans vendre la maison familiale : le levier hypothécaire

    1. Peut-on financer une entrée en EHPAD sans vendre immédiatement un bien immobilier ?

    Oui, certaines solutions permettent de mobiliser la valeur d’un bien immobilier tout en conservant la maison familiale.

    2. Pourquoi certaines familles souhaitent-elles conserver la maison familiale ?

    La maison familiale possède souvent une valeur patrimoniale, affective et successorale importante.

    3. Comment fonctionne le levier hypothécaire ?

    Le financement repose sur la valeur du bien immobilier utilisé comme garantie afin d’obtenir des liquidités.

    4. Quels sont les principaux points de vigilance ?

    Il reste important d’évaluer les besoins financiers, l’impact patrimonial et la capacité de remboursement.

    5. Cette solution permet-elle de gagner du temps avant une éventuelle vente ?

    Oui, certaines familles utilisent cette approche afin d’éviter une vente réalisée dans l’urgence.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Utiliser son patrimoine classique pour financer l’achat d’une Tiny House

    Utiliser son patrimoine classique pour financer l’achat d’une Tiny House

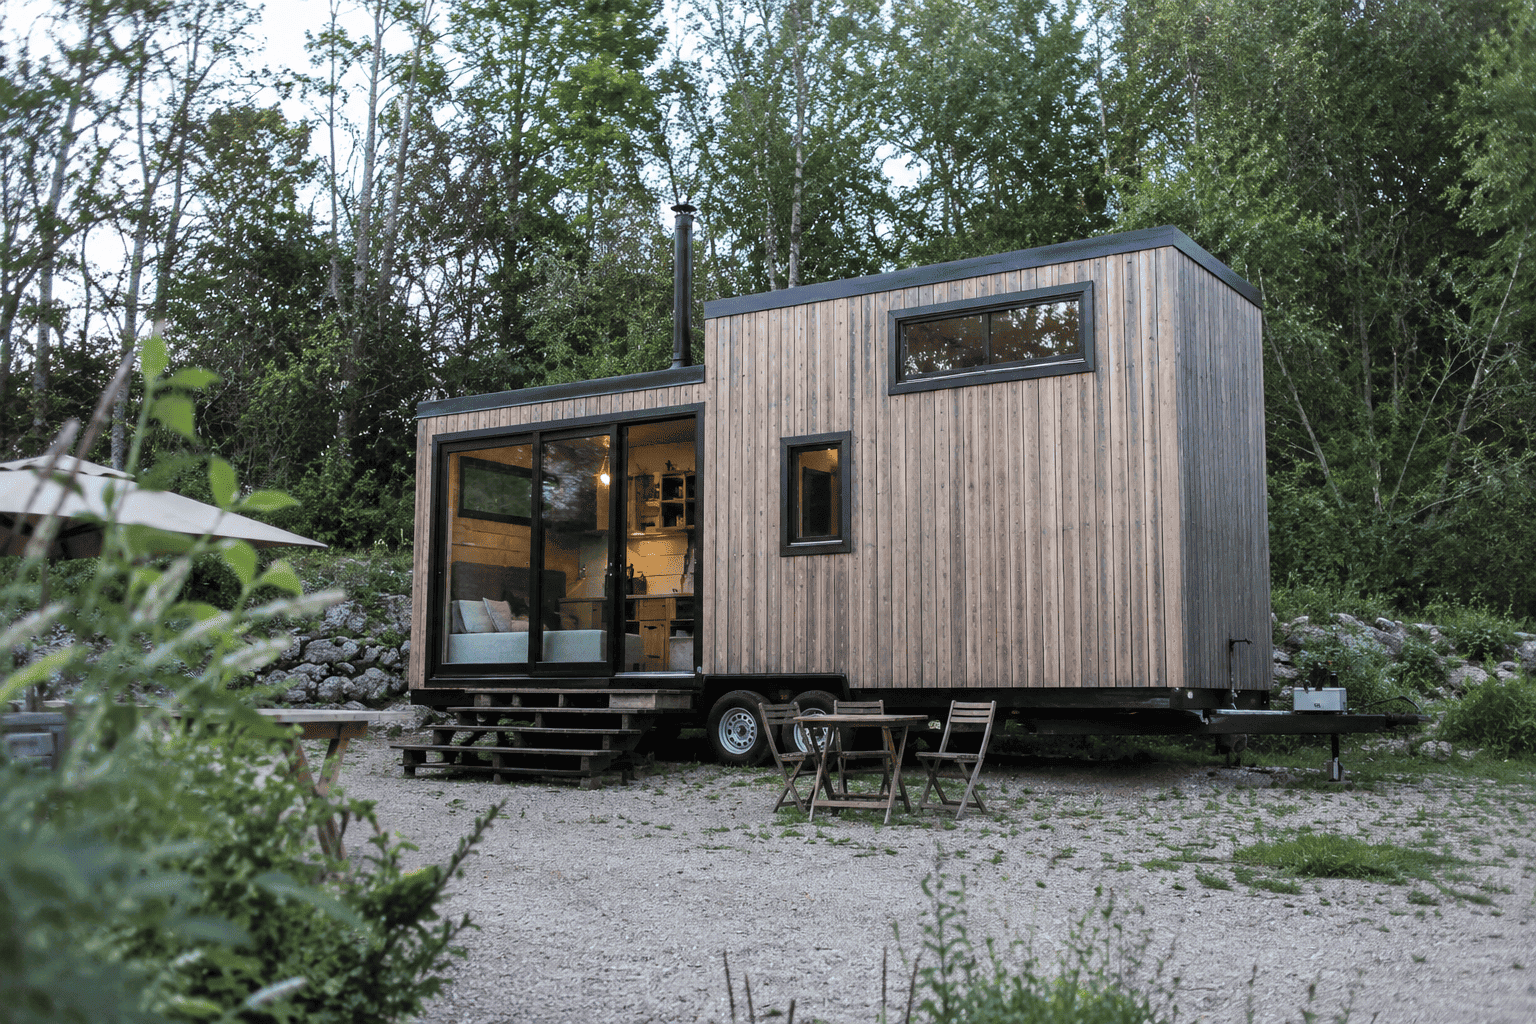
    Les Tiny Houses séduisent de plus en plus de personnes à la recherche d’un mode de vie plus flexible, plus minimaliste ou plus mobile mais aussi dans le cadre d’un investissement locatif. Pourtant, financer ce type de projet peut parfois s’avérer plus complexe qu’un achat immobilier traditionnel. Ainsi, certains propriétaires choisissent d’utiliser leur patrimoine immobilier classique afin de financer l’achat d’une Tiny House sans vendre leurs biens existants. Cette approche permet notamment de conserver son patrimoine tout en concrétisant un projet de vie différent.

    En un coup d’œil

    Pourquoi les Tiny Houses attirent de plus en plus ?

    Les Tiny Houses répondent à une recherche croissante de simplicité et de liberté. En effet, ce type d’habitat séduit autant les personnes souhaitant réduire leurs charges que celles recherchant davantage de mobilité. Ainsi, les projets autour des Tiny Houses s’inscrivent souvent dans une réflexion plus globale sur le mode de vie.

    Un mode de vie plus flexible

    Une Tiny House offre généralement davantage de souplesse qu’un logement traditionnel. Par conséquent, certaines personnes choisissent ce type d’habitat afin de simplifier leur quotidien ou développer un projet personnel différent.

    Un projet patrimonial alternatif

    Les Tiny Houses attirent également des propriétaires déjà détenteurs d’un patrimoine immobilier classique. En effet, certains souhaitent financer un nouveau mode de vie tout en conservant leurs actifs immobiliers existants.

    Utiliser son patrimoine classique pour financer l’achat d’une Tiny House

    Utiliser son patrimoine classique pour financer l’achat d’une Tiny House repose sur une logique patrimoniale simple. En effet, certains financements permettent de mobiliser la valeur d’un bien immobilier existant afin de soutenir un nouveau projet.

    Mobiliser un bien immobilier existant

    Dans certains cas, un propriétaire peut utiliser un bien immobilier comme garantie afin d’obtenir un financement. Ainsi, cette solution permet d’accéder à des liquidités sans vendre son patrimoine immobilier principal.

    Conserver ses actifs immobiliers

    Vendre un bien existant n’est pas toujours la meilleure option. Par conséquent, certains propriétaires préfèrent conserver leurs actifs tout en utilisant leur valeur afin de financer une Tiny House ou un nouveau projet de vie.

    Financer un projet plus flexible

    L’achat d’une Tiny House peut répondre à différents objectifs. Par exemple, certaines personnes recherchent une résidence secondaire, un logement principal plus léger ou un projet de mobilité. Ainsi, le patrimoine immobilier existant devient un levier permettant de concrétiser ce changement de vie.

    Objectif Utilisation du patrimoine Avantage recherché
    Acheter une Tiny House Mobiliser un bien immobilier existant Conserver son patrimoine principal
    Changer de mode de vie Utiliser la valeur du patrimoine Gagner en flexibilité
    Préserver ses actifs Éviter une vente immobilière Maintenir une stabilité patrimoniale

    Les points de vigilance avant de se lancer

    Utiliser son patrimoine classique pour financer l’achat d’une Tiny House nécessite une réflexion approfondie. En effet, chaque projet doit rester cohérent avec votre situation financière et patrimoniale.

    Évaluer le coût global du projet

    Le budget d’une Tiny House ne se limite pas uniquement à sa construction ou à son achat. Ainsi, il reste important d’anticiper les frais liés au terrain, aux raccordements ou aux aménagements complémentaires.

    Préserver son équilibre financier

    Avant toute démarche, il est essentiel d’analyser vos revenus, vos charges et votre capacité de remboursement. Par conséquent, vous vérifiez que le projet reste compatible avec votre organisation financière.

    Conserver une stratégie patrimoniale cohérente

    Votre patrimoine immobilier représente souvent un actif important construit sur plusieurs années. Ainsi, chaque décision doit s’inscrire dans une vision long terme. De plus, une approche structurée permet généralement de limiter les risques financiers.

    Utiliser son patrimoine classique pour financer l’achat d’une Tiny House avec une stratégie adaptée

    Utiliser son patrimoine classique pour financer l’achat d’une Tiny House peut permettre de concrétiser un projet de vie différent sans vendre ses actifs immobiliers existants. Toutefois, cette stratégie nécessite une préparation sérieuse et une analyse financière rigoureuse. En mobilisant intelligemment la valeur de votre patrimoine, vous pouvez financer un nouveau mode de vie tout en conservant une base patrimoniale solide.

    FAQ – Utiliser son patrimoine classique pour financer l’achat d’une Tiny House

    1. Peut-on financer une Tiny House sans vendre son bien immobilier ?

    Oui, certaines solutions permettent de mobiliser la valeur d’un bien immobilier existant afin de financer un nouveau projet.

    2. Pourquoi conserver son patrimoine immobilier classique ?

    Conserver ses actifs peut permettre de préserver une stabilité patrimoniale et de futures opportunités financières.

    3. Une Tiny House peut-elle devenir une résidence principale ?

    Oui, certaines personnes choisissent une Tiny House comme résidence principale afin de simplifier leur mode de vie.

    4. Quels sont les principaux points de vigilance ?

    Il reste important d’anticiper le budget global, les contraintes d’installation et votre capacité financière.

    5. Cette stratégie convient-elle uniquement aux investisseurs ?

    Non, certains particuliers utilisent également leur patrimoine immobilier afin de financer un nouveau mode de vie.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.