Étiquette : liquidités

  • Prêt hypothécaire ou portage immobilier : quelle différence ?

    Prêt hypothécaire ou portage immobilier : quelle différence ?

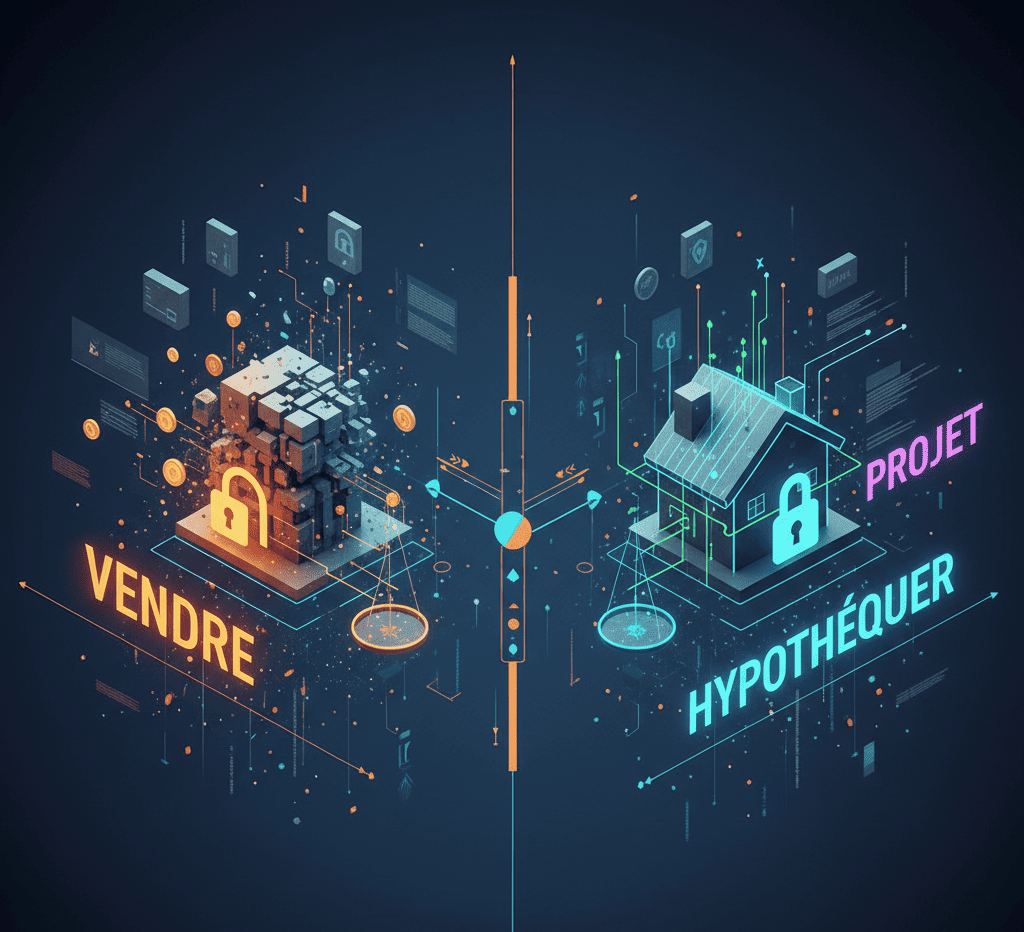
    Face à un besoin de liquidités, deux solutions reviennent souvent : le prêt hypothécaire et le portage immobilier. Ces deux options mobilisent la valeur d’un bien immobilier, mais elles fonctionnent de manière très différente. En effet, l’une conserve la propriété du bien, tandis que l’autre implique une vente temporaire. Comprendre la différence entre prêt hypothécaire et portage immobilier permet donc de choisir la solution adaptée à votre situation. Voici les points essentiels à connaître avant de vous engager.

    En un coup d’œil

    Comprendre le prêt hypothécaire et le portage immobilier

    Ces deux solutions répondent au même besoin : obtenir des liquidités grâce à un bien immobilier. En revanche, elles reposent sur des logiques juridiques opposées.

    Le prêt hypothécaire : emprunter en conservant la pleine propriété

    Avec un prêt hypothécaire, vous restez pleinement propriétaire de votre bien. Ce dernier sert uniquement de garantie pour l’établissement prêteur. Ainsi, vous remboursez le prêt selon un échéancier défini, sans jamais perdre la propriété de votre logement.

    Le portage immobilier : vendre temporairement pour se racheter

    Le portage immobilier fonctionne différemment. Vous vendez votre bien à un investisseur, tout en conservant un droit d’usage ou d’occupation. Par la suite, vous rachetez le bien à un prix convenu à l’avance, dans un délai déterminé. Cette solution transfère donc temporairement la propriété, contrairement au prêt hypothécaire.

    Prêt hypothécaire portage immobilier : quelles différences concrètes

    Au-delà du principe général, plusieurs éléments distinguent ces deux solutions au quotidien. Par ailleurs, pour mieux cerner le fonctionnement du prêt hypothécaire, vous pouvez consulter notre page de définition du prêt hypothécaire.

    La propriété du bien pendant l’opération

    Avec un prêt hypothécaire, la propriété ne change jamais de main. À l’inverse, le portage immobilier implique une vente réelle, même si un droit de rachat est prévu dès le départ.

    Le coût et la structure du financement

    Un prêt hypothécaire génère des intérêts, remboursés selon la durée choisie. Le portage immobilier, quant à lui, implique une décote sur le prix de vente et des frais d’occupation pendant la période de portage. Ainsi, les deux solutions n’ont pas la même structure de coût.

    Le profil concerné par chaque solution

    Selon le profil, le prêt hypothécaire convient souvent à un propriétaire dont la capacité de remboursement reste solide. En revanche, le portage immobilier s’adresse à une personne en difficulté bancaire, dont le dossier ne permet pas d’obtenir un crédit classique.

    Critère Prêt hypothécaire Portage immobilier
    Propriété pendant l’opération Conservée par l’emprunteur Transférée temporairement
    Nature du coût Intérêts d’emprunt Décote et frais d’occupation
    Profil concerné Capacité de remboursement solide Dossier bancaire fragile ou refusé

    Comment choisir entre les deux solutions

    Le choix entre prêt hypothécaire et portage immobilier dépend surtout de votre situation personnelle et financière.

    Évaluer votre capacité de remboursement

    En effet, un prêt hypothécaire suppose des revenus réguliers, suffisants pour honorer les échéances. Si cette capacité existe, cette solution reste souvent plus économique sur la durée.

    Mesurer l’urgence de votre besoin de liquidités

    Le portage immobilier peut convenir lorsqu’un besoin de trésorerie devient urgent, ou lorsqu’un refus bancaire empêche d’obtenir un prêt classique. Toutefois, cette solution implique une perte temporaire de propriété, ce qui mérite d’être bien mesuré.

    Se faire accompagner par un professionnel

    Un courtier spécialisé compare les deux options selon votre profil. Il vous aide ainsi à choisir la solution la plus adaptée à votre projet, sans vous engager dans un montage inadapté.

    Prêt hypothécaire ou portage immobilier : quelle solution correspond à votre projet ?

    En résumé, le choix dépend avant tout de votre capacité de remboursement et de l’urgence de votre situation. Le prêt hypothécaire préserve la propriété, tandis que le portage immobilier offre une solution transitoire lorsque le crédit classique reste inaccessible. Dans les deux cas, un accompagnement personnalisé reste essentiel pour sécuriser votre décision.

    FAQ – prêt hypothécaire portage immobilier

    1. Quelle est la principale différence entre prêt hypothécaire et portage immobilier ?

    Le prêt hypothécaire conserve la propriété du bien, tandis que le portage immobilier implique une vente temporaire avec option de rachat.

    2. Le portage immobilier convient-il à tous les profils ?

    Non. Cette solution s’adresse surtout aux personnes dont le dossier bancaire ne permet pas d’obtenir un prêt classique.

    3. Un prêt hypothécaire coûte-t-il moins cher qu’un portage immobilier ?

    En général, oui, lorsque votre capacité de remboursement le permet. Le prêt hypothécaire implique des intérêts ainsi que des frais de garantie (notaire, hypothèque) et de dossier.

    4. Peut-on racheter son bien après un portage immobilier ?

    Oui. Le rachat s’effectue à un prix convenu à l’avance, dans le délai fixé lors de la mise en place du portage.

    5. Comment savoir quelle solution choisir ?

    Un courtier spécialisé évalue votre situation et vous oriente vers la solution la plus adaptée à votre profil.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    Posséder plusieurs biens immobiliers ne signifie pas nécessairement disposer d’une trésorerie abondante. En effet, de nombreux propriétaires se retrouvent avec un patrimoine immobilier important mais peu de liquidités disponibles. Cette situation est fréquente chez les investisseurs, les retraités patrimoniaux ou encore les familles ayant privilégié l’acquisition d’actifs immobiliers au fil des années. Pourtant, des projets personnels, professionnels ou patrimoniaux peuvent nécessiter un accès rapide à des fonds. Ainsi, plusieurs solutions permettent de mobiliser la valeur de son patrimoine sans devoir vendre ses biens.

    En un coup d’œil

    Pourquoi peut-on manquer de liquidités malgré un patrimoine important ?

    Cette situation est plus courante qu’on ne l’imagine. En effet, une grande partie de la richesse d’un propriétaire peut être immobilisée dans ses biens immobiliers. Ainsi, même avec un patrimoine conséquent, il est possible de manquer de trésorerie disponible pour financer un projet ou faire face à un besoin ponctuel.

    Un patrimoine concentré dans la pierre

    De nombreux investisseurs ont privilégié l’acquisition de biens immobiliers au fil des années. Par conséquent, leur patrimoine s’est développé, mais leur épargne disponible reste parfois limitée.

    Des revenus qui ne créent pas toujours de liquidités immédiates

    Certains actifs génèrent des revenus réguliers. Cependant, ces revenus peuvent être affectés à des remboursements, à des travaux ou à la gestion courante du patrimoine. Ainsi, la trésorerie réellement disponible peut demeurer réduite.

    Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    Lorsqu’un besoin de financement apparaît, vendre un bien immobilier n’est pas toujours la meilleure option. En effet, plusieurs solutions permettent de mobiliser la valeur du patrimoine tout en conservant les actifs existants.

    Utiliser la valeur de son patrimoine immobilier

    Dans certaines situations, un bien immobilier peut servir de garantie afin d’obtenir un financement. Ainsi, cette approche permet d’accéder à des liquidités sans procéder à une vente immédiate. De plus, le propriétaire conserve la maîtrise de son patrimoine.

    Réorganiser ses actifs patrimoniaux

    Parfois, une réflexion globale sur la structure du patrimoine permet d’identifier des ressources sous-utilisées. Ainsi, certains propriétaires choisissent de réallouer leurs actifs afin d’améliorer leur flexibilité financière.

    Préserver les opportunités futures

    Conserver un bien immobilier peut présenter un intérêt patrimonial important. Par conséquent, mobiliser sa valeur plutôt que le vendre peut permettre de préserver des revenus futurs, un potentiel de valorisation ou un actif destiné à être transmis.

    Situation Solution possible Objectif recherché
    Besoin de trésorerie Mobiliser la valeur d’un bien Obtenir des liquidités
    Patrimoine peu liquide Réorganisation patrimoniale Améliorer la flexibilité financière
    Volonté de conserver ses biens Financement garanti par le patrimoine Éviter une vente

    Comment choisir la solution la plus adaptée ?

    Patrimoine immobilier important mais peu de liquidités : quelles solutions ? La réponse dépend avant tout de votre situation personnelle, de vos objectifs et de la nature de votre patrimoine. Ainsi, une analyse globale reste indispensable avant toute décision.

    Identifier précisément le besoin

    Tout d’abord, il convient de déterminer l’objectif recherché. En effet, financer un projet immobilier, aider un proche ou développer une activité professionnelle ne nécessitent pas forcément la même approche.

    Préserver l’équilibre patrimonial

    Chaque décision doit s’inscrire dans une stratégie cohérente. Par conséquent, il reste important de mesurer les conséquences d’un financement sur votre patrimoine global et sur vos projets futurs.

    Conserver une vision à long terme

    Le patrimoine immobilier se construit généralement sur plusieurs années. Ainsi, les solutions retenues doivent contribuer à renforcer votre stratégie patrimoniale plutôt qu’à répondre uniquement à un besoin immédiat.

    Patrimoine immobilier important mais peu de liquidités : quelles solutions pour retrouver de la souplesse ?

    Disposer d’un patrimoine immobilier conséquent tout en manquant de liquidités n’est pas une situation exceptionnelle. Cependant, il existe plusieurs moyens de mobiliser la valeur de ses actifs sans vendre son patrimoine. Ainsi, une stratégie adaptée peut permettre de financer de nouveaux projets, de préserver les biens existants et de retrouver davantage de flexibilité financière. Plus largement, l’objectif consiste à faire travailler le patrimoine au service de vos besoins tout en conservant une vision patrimoniale durable.

    FAQ – Patrimoine immobilier important mais peu de liquidités : quelles solutions ?

    1. Peut-on manquer de liquidités malgré un patrimoine immobilier important ?

    Oui. Une grande partie de la valeur patrimoniale peut être immobilisée dans des biens immobiliers difficilement mobilisables rapidement.

    2. Faut-il forcément vendre un bien pour obtenir des liquidités ?

    Non. Certaines solutions permettent de mobiliser la valeur d’un patrimoine immobilier tout en conservant les biens existants.

    3. Pourquoi conserver ses biens immobiliers ?

    Ils peuvent générer des revenus, conserver un potentiel de valorisation ou s’inscrire dans une stratégie de transmission patrimoniale.

    4. Quels profils sont concernés par cette situation ?

    Les investisseurs immobiliers, les retraités patrimoniaux ou les propriétaires de plusieurs biens peuvent être concernés.

    5. Quel est le principal point de vigilance ?

    Il reste essentiel d’intégrer toute solution de financement dans une réflexion patrimoniale globale et durable.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.
  • Patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025

    Patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025

    En 2025, de nombreux propriétaires disposent d’un patrimoine immobilier de valeur. Pourtant, cette valeur ne garantit plus, à elle seule, la solidité d’une stratégie patrimoniale. Patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025 est une question que se posent de plus en plus de détenteurs de biens, notamment lorsqu’ils cherchent à s’adapter à un environnement économique, familial et personnel en constante évolution.

    En un coup d’œil

    Patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025

    Posséder un bien immobilier valorisé est souvent perçu comme une réussite patrimoniale. Toutefois, cette approche repose sur une vision statique. Or, en 2025, le patrimoine doit avant tout répondre à des besoins concrets : financer un projet, accompagner un changement de vie ou préserver une liberté de décision.

    Ainsi, un bien peut afficher une valeur élevée tout en devenant contraignant. Charges, fiscalité, entretien ou rigidité d’usage peuvent transformer un actif en frein. C’est pourquoi la valeur faciale ne constitue plus un indicateur suffisant pour juger de la qualité d’un patrimoine immobilier.

    La valeur n’est pas synonyme d’utilité

    Un bien peut être estimé à un montant élevé sans pour autant être utile à court ou moyen terme. Par exemple, un logement peu liquide ou difficilement arbitrable limite la capacité d’action de son propriétaire. Dès lors, la question n’est plus seulement “combien vaut ce bien”, mais “que permet-il réellement”.

    Un patrimoine doit accompagner les évolutions de vie

    Les trajectoires personnelles évoluent : retraite, recomposition familiale, mobilité, transmission. Pourtant, le patrimoine reste parfois figé dans une configuration passée. En conséquence, le décalage entre la valeur du bien et son adéquation avec la situation réelle devient source de tension.

    La liquidité, nouvel enjeu central du patrimoine

    En 2025, la liquidité s’impose comme un critère clé d’analyse patrimoniale. Contrairement à la valeur, la liquidité mesure la capacité d’un actif à être mobilisé, transformé ou réorganisé sans subir de contraintes excessives.

    Comprendre la notion de liquidité immobilière

    Un patrimoine liquide offre de la souplesse. Il permet de financer un projet, d’absorber un imprévu ou de rééquilibrer une allocation patrimoniale. À l’inverse, un patrimoine entièrement immobilisé limite les options, même lorsqu’il est important sur le papier.

    Pourquoi l’absence de liquidité fragilise la stratégie

    Sans liquidité, chaque décision devient lourde. Le propriétaire doit alors choisir entre immobilisme et changement radical. Cette situation explique pourquoi certains patrimoines de valeur génèrent de l’inconfort plutôt que de la sécurité.

    Par conséquent, intégrer la liquidité dans la réflexion permet d’éviter les décisions subies et de conserver une capacité d’adaptation dans le temps.

    Arbitrer et adapter son patrimoine dans le temps

    Un patrimoine immobilier efficace repose sur des arbitrages réguliers. En effet, l’absence d’ajustement progressif conduit souvent à des décisions tardives, prises dans l’urgence.

    L’arbitrage comme outil d’équilibre

    Arbitrer ne signifie pas renoncer. Au contraire, il s’agit d’adapter la structure patrimoniale aux objectifs actuels. Cela peut consister à réorganiser l’usage d’un bien, à simplifier une détention ou à rééquilibrer les priorités.

    La capacité d’adaptation comme critère de performance

    En 2025, la performance patrimoniale ne se mesure plus uniquement en valeur. Elle s’évalue aussi à travers la capacité du patrimoine à évoluer sans friction majeure. Ainsi, un patrimoine adaptable protège mieux son détenteur qu’un patrimoine simplement valorisé.

    Anticiper pour éviter les décisions contraintes

    L’anticipation joue un rôle central. En analysant régulièrement la cohérence entre les biens détenus et les objectifs poursuivis, il devient possible d’agir par choix. À l’inverse, l’absence de réflexion expose à des décisions imposées par le contexte.

    Patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025 pour décider

    En définitive, patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025 résume une évolution profonde des enjeux patrimoniaux. La valeur reste un indicateur utile, mais elle doit désormais être complétée par des critères de liquidité, d’adaptabilité et d’anticipation. En replaçant l’usage et la stratégie au centre de la réflexion, le patrimoine retrouve son rôle premier : servir les projets de vie, aujourd’hui comme demain.

    FAQ – Patrimoine immobilier : pourquoi la valeur ne suffit plus en 2025

    1. La valeur d’un bien immobilier reste-t-elle importante en 2025 ?

    Oui, la valeur reste un indicateur utile, mais elle ne suffit plus à elle seule pour définir une stratégie patrimoniale efficace.

    2. Pourquoi parle-t-on davantage de liquidité aujourd’hui ?

    La liquidité permet de conserver une capacité d’action et d’adaptation face aux évolutions personnelles et patrimoniales.

    3. Un patrimoine immobilier peut-il devenir contraignant ?

    Oui, lorsqu’il est figé ou difficile à ajuster, même un patrimoine de valeur peut limiter les options du propriétaire.

    4. Faut-il revoir régulièrement sa stratégie patrimoniale ?

    Oui, une réévaluation régulière permet d’anticiper et d’éviter des décisions prises sous contrainte.

    5. Comment savoir si son patrimoine est encore adapté ?

    En analysant sa capacité à répondre aux projets actuels et futurs, au-delà de sa simple valeur.

    Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Aucun versement de quelque nature que ce soit, ne peut être exigé d’un particulier, avant l’obtention d’un ou plusieurs prêts d’argent. Lorsqu’une opération de crédit entraîne la diminution du montant des mensualités, cela peut entraîner un allongement de la durée de remboursement du crédit et majorer son coût total. Une assurance emprunteur peut être exigée dans le cadre de l’octroi d’un crédit. L’emprunteur reste libre de souscrire cette assurance auprès de l’assureur de son choix, dans les conditions prévues par les articles L.313-30 et suivants du Code de la consommation. Les garanties couvertes ainsi que les conditions d’application figurent dans la notice d’information remise à l’emprunteur lors de la demande d’adhésion. En cas de risque aggravé de santé, les garanties et le tarif doivent être adaptés. Dans ce cadre, les dispositions de la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) s’appliquent. Plus d’informations disponibles sur www.aeras-infos.fr.